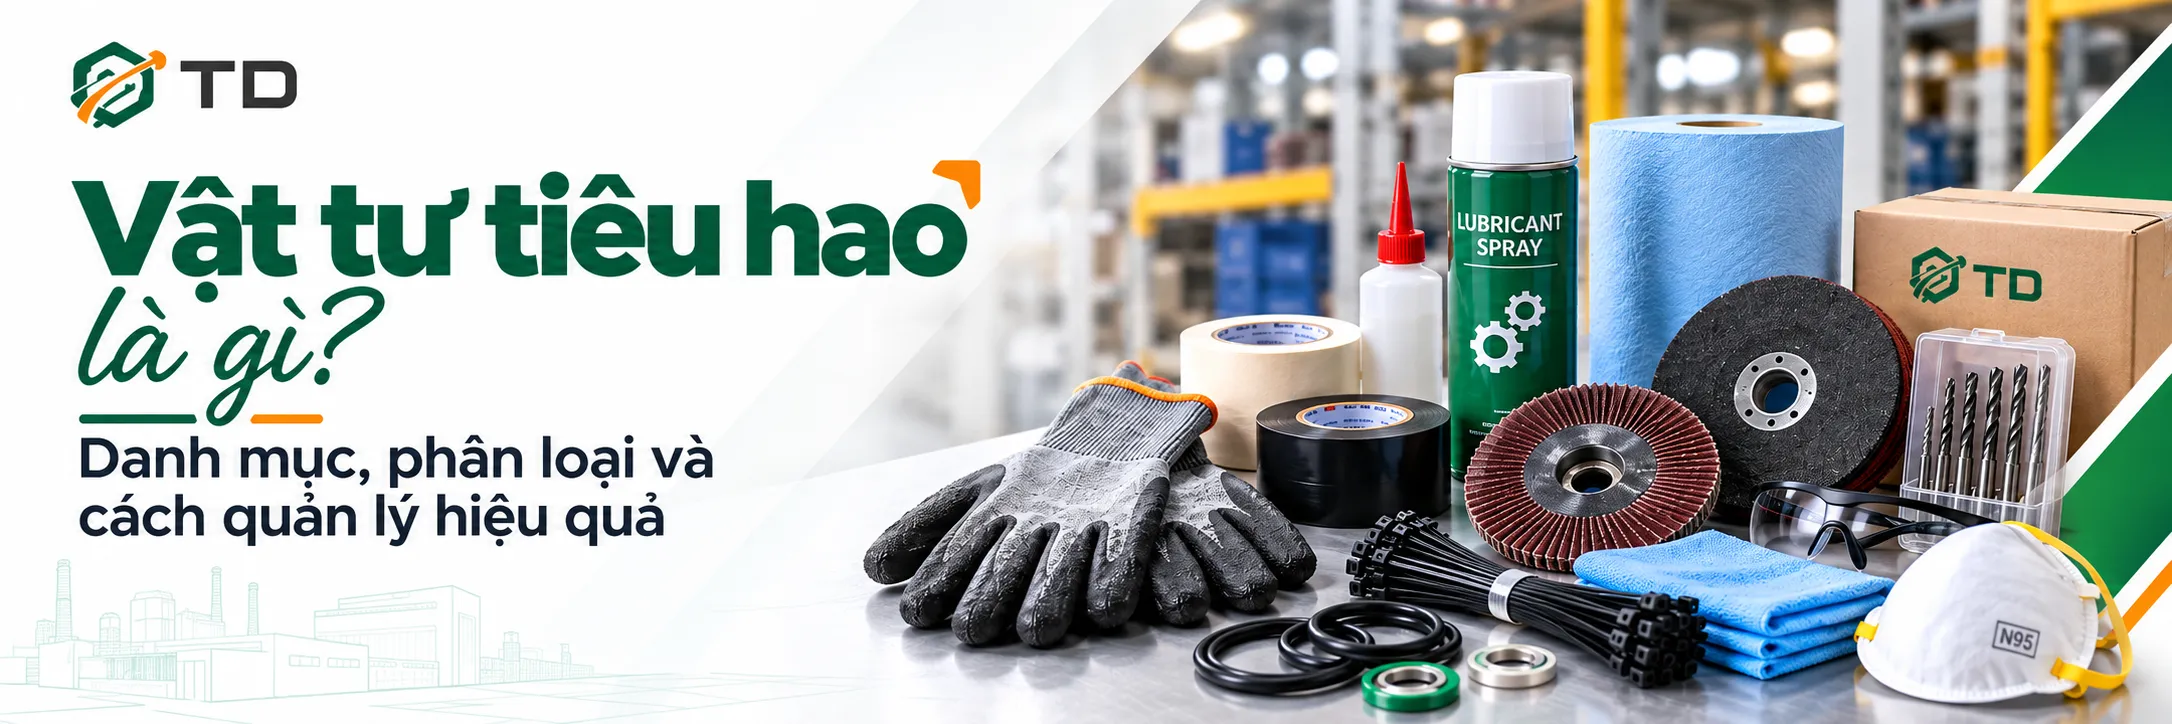
Vật tư tiêu hao là vật/vật tư mất đi hoặc không còn giữ được tính chất, hình dáng, tính năng sau một hoặc vài lần sử dụng, nên cần thay thế thường xuyên. Đây là khái niệm dễ bị nhầm với công cụ dụng cụ hay tài sản cố định khi hạch toán, dẫn đến sai định mức chi phí. Bài viết giải thích vật tư tiêu hao là gì theo cả góc độ pháp lý lẫn thực tế quản lý, phân loại theo từng ngành và hướng dẫn cách lựa chọn, quản lý vật tư sao cho không gián đoạn hoạt động.
Vật tư tiêu hao là gì?
Vật tư tiêu hao là những nguyên liệu, phụ kiện hoặc vật dụng bị hao mòn, giảm dần hình dáng ban đầu hoặc mất giá trị sử dụng sau một hay vài lần dùng. Chúng cần được thay mới liên tục để duy trì hoạt động sản xuất, vận hành máy móc hoặc khám chữa bệnh, thay vì sử dụng lâu dài qua nhiều chu kỳ như tài sản thông thường.
Theo khoản 1 Điều 112 Bộ luật Dân sự 2015, vật tiêu hao là vật khi đã qua một lần sử dụng thì mất đi hoặc không giữ được tính chất, hình dáng và tính năng sử dụng ban đầu. Trong hoạt động sản xuất và kinh doanh, khái niệm này được mở rộng hơn để chỉ chung các loại vật tư “dùng là hao” — bao gồm cả những vật tư hao mòn dần qua nhiều lần dùng chứ không nhất thiết mất giá trị ngay sau một lần sử dụng.
Đặc điểm chính
- Bị tiêu biến, hao mòn hoặc hư hỏng nhanh theo tần suất sử dụng, nên cần bổ sung định kỳ thay vì mua một lần dùng lâu dài.
- Thường dùng một lần hoặc số lần rất hạn chế rồi phải thay thế, loại bỏ.
- Không được tính là tài sản cố định do giá trị nhỏ và thời gian sử dụng ngắn — hạch toán thẳng vào chi phí trong kỳ thay vì khấu hao.
- Về mặt pháp lý, vật tiêu hao không thể là đối tượng của hợp đồng cho thuê hoặc cho mượn tài sản, khác với vật không tiêu hao (máy móc, thiết bị, nhà xưởng) vẫn giữ được công năng sau nhiều lần sử dụng nên có thể cho thuê hoặc cho mượn.
- Do có tần suất sử dụng cao và vòng đời ngắn, vật tư tiêu hao thường được quản lý theo định mức sử dụng và kế hoạch tồn kho, nhằm tránh thiếu hụt gây gián đoạn hoạt động, đồng thời tối ưu chi phí mua sắm.
Về mặt pháp lý, vì mất giá trị sử dụng gần như ngay sau khi sử dụng, vật tiêu hao không thể là đối tượng của hợp đồng cho thuê hoặc cho mượn tài sản. Điều này khác với vật không tiêu hao – loại tài sản vẫn giữ được tính chất, hình dáng và công năng sau nhiều lần sử dụng nên có thể cho thuê hoặc cho mượn.
| Tiêu chí | Vật tiêu hao | Vật không tiêu hao |
| Định nghĩa | Mất đi hoặc không giữ được tính chất, hình dáng, tính năng sau một lần sử dụng | Vẫn giữ được tính chất, hình dáng và tính năng dù sử dụng nhiều lần |
| Có thể cho thuê/mượn | Không | Có |
| Ví dụ | Giấy in, mực in, găng tay, xà phòng, thực phẩm | Xe máy, nhà ở, máy móc, thiết bị |
Trong doanh nghiệp, vật tư tiêu hao xuất hiện ở hầu hết các phòng ban và ngành nghề, nhưng danh mục cụ thể sẽ khác nhau tùy lĩnh vực hoạt động. Chúng có thể trực tiếp cấu thành sản phẩm, chẳng hạn như sơn, keo, hóa chất hoặc bao bì; hoặc phục vụ quá trình sản xuất và vận hành, như giấy in, mực in, dầu bôi trơn, găng tay bảo hộ và khẩu trang.
Mặc dù giá trị của từng mặt hàng thường không lớn, vật tư tiêu hao lại đóng vai trò quan trọng trong việc duy trì hoạt động sản xuất, bảo trì và vận hành hàng ngày. Nếu không được theo dõi và bổ sung kịp thời, doanh nghiệp có thể đối mặt với tình trạng gián đoạn sản xuất, giảm năng suất hoặc phát sinh chi phí ngoài kế hoạch.
Vật tư tiêu hao gồm những loại nào?
Vật tư tiêu hao xuất hiện phổ biến nhất ở ba lĩnh vực: y tế, công nghiệp và văn phòng — mỗi lĩnh vực có danh mục và mức độ tiêu hao khác nhau.
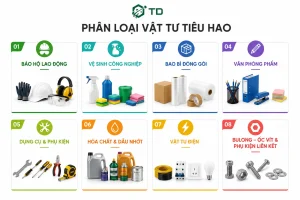
Phân loại vật tư tiêu hao theo ngành sử dụng
Vật tư tiêu hao y tế
Vật tư tiêu hao y tế là các sản phẩm chỉ dùng một lần trong khám và điều trị rồi phải loại bỏ, nhằm đảm bảo vô khuẩn và an toàn cho bệnh nhân. Đặc điểm là số lượng thải ra môi trường mỗi ngày rất lớn do không thể tái sử dụng.
| Vật tư | Công dụng chính |
| Kim tiêm, kim luồn | Tiêm thuốc, truyền dịch |
| Bông, gạc y tế | Cầm máu, sát khuẩn vết thương |
| Găng tay y tế | Bảo vệ vô khuẩn khi thăm khám, phẫu thuật |
| Khẩu trang y tế | Ngăn lây nhiễm qua đường hô hấp |
| Dây truyền dịch | Dẫn thuốc/dịch vào cơ thể bệnh nhân |
| Que thử (đường huyết, thai) | Xét nghiệm nhanh tại chỗ |
Vật tư tiêu hao công nghiệp
Trong nhà máy sản xuất, vật tư tiêu hao công nghiệp là nhóm vật tư hao mòn nhanh trong quá trình vận hành máy móc — đây cũng chính là nhóm “dụng cụ và vật tư tiêu hao” thuộc phân loại MRO.
| Vật tư | Công dụng chính |
| Que hàn, dây hàn | Vật liệu tiêu hao trong hàn kim loại |
| Dầu bôi trơn | Giảm ma sát, bảo vệ chi tiết máy |
| Mũi khoan, lưỡi cắt, đá mài | Gia công cơ khí, mòn dần theo số lần dùng |
| Bulong, ốc vít | Lắp ráp, cố định chi tiết máy |
| Găng tay, khẩu trang bảo hộ | Bảo vệ công nhân khi vận hành, sửa chữa |
Vật tư tiêu hao văn phòng
Nhóm này có giá trị đơn lẻ thấp nhất nhưng số lượng sử dụng đều đặn mỗi ngày, dễ bị bỏ qua khi lập ngân sách vận hành.
| Vật tư | Công dụng chính |
| Giấy in | In ấn tài liệu, hóa đơn |
| Mực in, hộp mực | Vật tư tiêu hao đi kèm máy in |
| Bút viết | Ghi chép, ký tài liệu |
| Bìa hồ sơ, kẹp giấy | Lưu trữ, sắp xếp tài liệu |
| Pin văn phòng | Cấp nguồn cho thiết bị cầm tay (chuột, điều khiển) |
Dù khác ngành, cả ba nhóm đều có điểm chung: tuổi thọ ngắn và cần được bổ sung định kỳ để không gián đoạn công việc.
Phân loại vật tư tiêu hao theo công dụng
Bên cạnh việc phân loại theo ngành sử dụng, doanh nghiệp có thể phân loại vật tư tiêu hao theo công dụng thực tế trong quá trình sản xuất và vận hành. Cách phân loại này giúp bộ phận thu mua dễ chuẩn hóa danh mục, xác định nhu cầu sử dụng và quản lý tồn kho theo từng nhóm chức năng.
| Nhóm vật tư tiêu hao | Ví dụ | Công dụng chính |
| Vật tư gia công, sản xuất | Que hàn, dây hàn, mũi khoan, lưỡi cắt, đá mài, giấy nhám | Phục vụ trực tiếp cho quá trình gia công, sản xuất và hoàn thiện sản phẩm |
| Hóa chất & dung dịch | Dung dịch tẩy rửa, dung môi, hóa chất xử lý nước, hóa chất xử lý bề mặt | Vệ sinh, xử lý, làm sạch hoặc hỗ trợ các công đoạn sản xuất |
| Dầu mỡ & vật tư bôi trơn | Dầu máy, dầu thủy lực, mỡ bôi trơn, dầu cắt gọt | Bôi trơn, làm mát, giảm ma sát và bảo vệ máy móc |
| Vật tư bảo trì, sửa chữa | Bulong, ốc vít, gioăng, phớt, băng keo kỹ thuật, vật liệu làm kín | Bảo dưỡng, sửa chữa và thay thế các chi tiết trong thiết bị |
| Vật tư điện & kỹ thuật | Cầu chì, đầu cos, dây điện, băng keo điện, phụ kiện đấu nối | Lắp đặt, bảo trì và sửa chữa hệ thống điện, điều khiển |
| Vật tư bảo hộ lao động | Găng tay, khẩu trang, kính bảo hộ, nút tai, quần áo bảo hộ | Bảo vệ người lao động trong quá trình sản xuất và vận hành |
| Vật tư vệ sinh công nghiệp | Khăn lau, giấy lau, hóa chất vệ sinh, túi rác | Vệ sinh máy móc, nhà xưởng, kho hàng và khu vực làm việc |
| Vật tư đóng gói | Băng keo, màng PE, màng co, dây đai, túi đóng gói, tem nhãn | Đóng gói, bảo vệ, cố định và nhận diện hàng hóa |
| Vật tư văn phòng | Giấy in, mực in, bút, bìa hồ sơ, pin | Phục vụ hoạt động hành chính và vận hành văn phòng |
Phân loại vật tư tiêu hao theo tần suất sử dụng
Tần suất tiêu hao là một tiêu chí quan trọng đối với hoạt động lập kế hoạch mua hàng và kiểm soát tồn kho. Hai vật tư có cùng công dụng nhưng có tần suất sử dụng khác nhau sẽ cần cách quản lý và mức tồn kho khác nhau.
Vật tư tiêu hao hàng ngày
Đây là nhóm có nhu cầu sử dụng liên tục và tương đối ổn định. Găng tay, khẩu trang, khăn lau, giấy in, hóa chất vệ sinh và một số vật tư đóng gói thường thuộc nhóm này. Do nhu cầu phát sinh thường xuyên, doanh nghiệp cần xác định mức tồn kho tối thiểu để tránh thiếu vật tư trong quá trình vận hành.
Vật tư tiêu hao định kỳ
Nhóm này được sử dụng theo chu kỳ bảo trì hoặc vận hành thiết bị. Dầu mỡ bôi trơn, vật liệu lọc, mực in và một số vật tư bảo dưỡng là những ví dụ phổ biến. Với nhóm này, lịch bảo trì và dữ liệu tiêu thụ trong các kỳ trước có thể được sử dụng để lập kế hoạch mua hàng.
Vật tư tiêu hao theo sản lượng
Nhu cầu của nhóm này thay đổi trực tiếp theo sản lượng sản xuất hoặc đóng gói. Que hàn, dây hàn, màng PE, băng keo và dây đai có thể tăng hoặc giảm theo khối lượng sản xuất thực tế. Vì vậy, việc dự báo nhu cầu cần được liên kết với kế hoạch sản xuất thay vì chỉ dựa trên mức tiêu thụ trung bình.
Vật tư tiêu hao phát sinh
Đây là những vật tư không được sử dụng liên tục nhưng cần có sẵn khi phát sinh nhu cầu sửa chữa hoặc thay thế. Bulong, ốc vít, mũi khoan, đá mài, gioăng và phớt là những ví dụ thường gặp. Với nhóm này, doanh nghiệp cần cân đối giữa chi phí duy trì tồn kho và rủi ro thiếu vật tư khi có sự cố.
Vật tư tiêu hao khác gì công cụ dụng cụ và tài sản cố định?
Điểm phân biệt giữa ba loại này nằm ở giá trị, thời gian sử dụng và cách hạch toán.
Vật tư tiêu hao khác công cụ dụng cụ ở chỗ mất giá trị sử dụng gần như ngay sau một lần dùng, trong khi công cụ dụng cụ (như tua vít, máy khoan cầm tay) vẫn dùng được nhiều lần trong thời gian ngắn trước khi hỏng hẳn.
Tài sản cố định có giá trị và thời gian sử dụng lớn hơn hẳn hai nhóm trên, được khấu hao dần qua nhiều kỳ kế toán thay vì phân bổ hoặc hạch toán thẳng vào chi phí trong kỳ.
| Tiêu chí | Vật tư tiêu hao | Công cụ dụng cụ | Tài sản cố định |
| Giá trị | Thấp, không có ngưỡng cố định | Thường dưới 30 triệu đồng | Từ 30 triệu đồng trở lên |
| Thời gian sử dụng | Mất giá trị sau 1 lần hoặc vài lần dùng | Dưới 1 năm | Trên 1 năm |
| Cách hạch toán | Hạch toán thẳng vào chi phí trong kỳ | Phân bổ dần vào chi phí | Khấu hao dần qua nhiều kỳ |
| Ví dụ | Găng tay, mực in, dầu bôi trơn | Tua vít, máy khoan cầm tay | Máy CNC, xe nâng, dây chuyền sản xuất |
Ngưỡng giá trị và thời gian sử dụng nêu trên căn cứ theo Thông tư 45/2013/TT-BTC — doanh nghiệp nên đối chiếu quy định hiện hành khi hạch toán vì các thông tư có thể được sửa đổi, bổ sung theo thời gian.
Vì sao cần quản lý vật tư tiêu hao chặt chẽ?
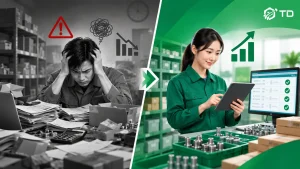
Vật tư tiêu hao tuy giá trị nhỏ lẻ nhưng ảnh hưởng trực tiếp đến hai việc: duy trì hoạt động liên tục và kiểm soát chi phí.
Thiếu vật tư tiêu hao đúng lúc có thể gây gián đoạn công việc ngay lập tức — một phòng mổ hết găng tay vô khuẩn hay một bộ phận kế toán hết mực in giữa lúc cần xuất hóa đơn đều khiến công việc phải dừng lại chờ bổ sung.
Vì số lượng giao dịch mua vật tư tiêu hao rất nhiều dù giá trị mỗi lần nhỏ, chi phí cộng dồn có thể chiếm phần đáng kể trong ngân sách vận hành nếu không kiểm soát định mức sử dụng theo từng bộ phận. Đây là lý do vật tư tiêu hao cần được lựa chọn và quản lý theo quy trình rõ ràng thay vì mua theo cảm tính khi hết hàng.
Tìm nguồn vật tư tiêu hao phù hợp cùng TD-Corp
TD-Corp cung cấp đa dạng vật tư tiêu hao phục vụ sản xuất và vận hành nhà máy như đá cắt, đá mài, giấy nhám, mũi khoan, dao cụ, dụng cụ cầm tay, vật tư điện, vật tư nước, phụ tùng và các nhóm vật tư MRO. Doanh nghiệp có thể tìm nhiều loại vật tư cần thiết từ cùng một nguồn cung. Xem thêm các sản phẩm và giải pháp tại TD-Corp.
4 năng lực cốt lõi của TD-Corp:
- Danh mục đa dạng: Cung cấp nhiều nhóm vật tư phục vụ sản xuất, bảo trì và vận hành nhà máy.
- Chuyên môn kỹ thuật: Hỗ trợ xác định đúng mã hàng, quy cách và sản phẩm phù hợp với nhu cầu sử dụng.
- Cung ứng & giao hàng: Chủ động đáp ứng nhu cầu vật tư theo tiến độ và yêu cầu của doanh nghiệp.
- Giải pháp B2B: Hỗ trợ xây dựng danh mục và phương án cung ứng phù hợp với nhu cầu thực tế của từng nhà máy.
Với khách hàng B2B, mục tiêu không chỉ là mua được vật tư mà còn phải đúng hàng, đúng thời điểm và tối ưu chi phí. Vì vậy, TD-Corp hướng đến vai trò đối tác cung ứng vật tư tổng thể, giúp doanh nghiệp giảm thời gian tìm kiếm nhà cung cấp và chủ động hơn trong sản xuất, bảo trì và vận hành.
Cách quản lý vật tư tiêu hao để đảm bảo vận hành liên tục
Quản lý vật tư tiêu hao tốt không có nghĩa là lúc nào kho cũng phải đầy hàng. Điều quan trọng là doanh nghiệp cần có đủ vật tư khi phát sinh nhu cầu, đồng thời tránh nhập quá nhiều dẫn đến tồn kho lâu và tăng chi phí.
Để làm được điều này, bộ phận thu mua và kho cần theo dõi từ nhu cầu sử dụng, định mức tiêu hao đến lượng tồn kho và thời điểm đặt hàng bổ sung.
1. Xác định định mức và dự báo nhu cầu vật tư
Trước tiên, doanh nghiệp nên xác định mỗi loại vật tư được sử dụng bao nhiêu trong một khoảng thời gian hoặc cho một công việc cụ thể. Đây là định mức tiêu hao, có thể xây dựng dựa trên sản lượng, số lượng máy móc, lịch bảo trì hoặc nhu cầu thực tế của từng bộ phận.
Ví dụ, nếu một dây chuyền sản xuất thường sử dụng một lượng dầu bôi trơn nhất định mỗi tháng, bộ phận thu mua có thể dựa vào số liệu này để chủ động chuẩn bị lượng dầu cần thiết cho kỳ tiếp theo. Với các vật tư như que hàn, đá mài hay giấy nhám, mức tiêu hao có thể được tính theo sản lượng hoặc từng công đoạn sản xuất.
Doanh nghiệp cũng nên theo dõi lịch sử xuất kho để biết lượng vật tư thực tế đã sử dụng. Khi mức tiêu hao tăng bất thường so với định mức, bộ phận phụ trách có thể kiểm tra nguyên nhân thay vì tiếp tục đặt hàng theo mức cũ.
2. Thiết lập tồn kho tối thiểu và điểm đặt hàng lại
Sau khi biết nhu cầu sử dụng, doanh nghiệp cần xác định lượng tồn kho tối thiểu cho từng nhóm vật tư quan trọng. Đây là mức tồn kho giúp doanh nghiệp có đủ vật tư để duy trì hoạt động trong thời gian chờ lô hàng mới.
Bên cạnh đó, có thể thiết lập điểm đặt hàng lại (Reorder Point – ROP). Khi lượng tồn kho giảm đến mức này, bộ phận thu mua bắt đầu đặt hàng bổ sung thay vì chờ đến khi vật tư gần hết.
Khi xác định điểm đặt hàng lại, cần tính đến thời gian giao hàng (Lead Time) của nhà cung cấp và tốc độ sử dụng thực tế. Những vật tư có thời gian giao hàng dài hoặc khó tìm nhà cung cấp thay thế nên có thêm tồn kho an toàn (Safety Stock) để hạn chế nguy cơ thiếu hàng.
Cách làm này giúp doanh nghiệp tránh hai tình trạng thường gặp: thiếu vật tư làm gián đoạn sản xuất hoặc nhập quá nhiều khiến vốn bị tồn trong kho.
3. Chuẩn hóa cấp phát và kiểm soát tồn kho
Quản lý vật tư không chỉ dừng ở việc nhập hàng vào kho mà còn cần kiểm soát vật tư được sử dụng như thế nào sau đó. Khi các bộ phận cần vật tư, nên có phiếu yêu cầu cấp phát hoặc ghi nhận trên phần mềm để biết vật tư được sử dụng cho bộ phận và công việc nào.
Doanh nghiệp cũng nên chuẩn hóa mã vật tư (SKU), tên sản phẩm, quy cách và đơn vị tính. Điều này giúp hạn chế tình trạng cùng một loại vật tư nhưng được tạo nhiều mã khác nhau hoặc đặt nhầm sản phẩm có quy cách không phù hợp.
Đối với vật tư có hạn sử dụng hoặc dễ xuống cấp, kho nên áp dụng nguyên tắc nhập trước – xuất trước (FIFO) để ưu tiên sử dụng các lô hàng nhập trước.
Cuối cùng, cần kiểm kê định kỳ và đối chiếu số lượng thực tế với số liệu trên hệ thống. Khi dữ liệu nhập – xuất – tồn được cập nhật đầy đủ, bộ phận thu mua có thể dễ dàng theo dõi mức tiêu hao, phát hiện vật tư sử dụng bất thường và chủ động lên kế hoạch mua hàng.
Quản lý vật tư tiêu hao hiệu quả không phải là giữ thật nhiều hàng trong kho, mà là có đúng vật tư, đúng số lượng và đúng thời điểm cần sử dụng. Khi định mức, tồn kho và kế hoạch mua hàng được kiểm soát tốt, doanh nghiệp vừa hạn chế nguy cơ gián đoạn sản xuất vừa sử dụng ngân sách mua hàng hiệu quả hơn.
Lưu ý khi lựa chọn vật tư tiêu hao
Chọn đúng vật tư tiêu hao ngay từ đầu giúp giảm chi phí phát sinh và tránh gián đoạn về sau. Có năm yếu tố cần cân nhắc.
Sự tương thích
Vật tư tiêu hao phải đúng thông số kỹ thuật với thiết bị hoặc quy trình sử dụng — ví dụ mũi khoan sai đường kính hoặc mực in không tương thích với dòng máy in đều gây lãng phí hoặc hư hỏng thiết bị.
Chất lượng và xuất xứ
Vật tư kém chất lượng thường hao mòn nhanh hơn công bố, khiến tần suất mua lại tăng và chi phí thực tế cao hơn giá niêm yết. Với vật tư y tế, xuất xứ rõ ràng còn là điều kiện bắt buộc để đảm bảo an toàn cho người dùng.
Chi phí vòng đời
Thay vì chỉ so sánh giá mua, nên tính tổng chi phí trong suốt thời gian sử dụng — gồm giá mua, tần suất thay thế và chi phí phát sinh nếu vật tư kém chất lượng làm hỏng thiết bị đi kèm.
Thời hạn sử dụng
Một số vật tư tiêu hao (như vật tư y tế, hóa chất) có hạn sử dụng cố định dù chưa dùng đến. Cần đối chiếu hạn sử dụng với tốc độ tiêu thụ thực tế để tránh mua dư rồi phải bỏ đi.
Nhà cung ứng dự phòng
Chỉ phụ thuộc một nhà cung cấp duy nhất khiến doanh nghiệp bị động khi nguồn hàng gián đoạn. Nên có ít nhất một nhà cung ứng dự phòng cho các vật tư tiêu hao thiết yếu, đặc biệt nhóm ảnh hưởng trực tiếp đến vận hành liên tục.
Kết luận
Vật tư tiêu hao là vật mất giá trị sử dụng sau một hoặc vài lần dùng. Danh mục vật tư tiêu hao khác nhau theo từng ngành — y tế, công nghiệp, văn phòng — nhưng đều có điểm chung là tuổi thọ ngắn và cần bổ sung định kỳ. Quan trọng hơn, cần phân biệt rõ vật tư tiêu hao với công cụ dụng cụ và tài sản cố định để hạch toán đúng, tránh sai lệch chi phí. Doanh nghiệp nên rà soát lại định mức tiêu hao hiện tại theo từng bộ phận, làm cơ sở cho việc lựa chọn và quản lý vật tư tiêu hao hiệu quả hơn.
Câu hỏi thường gặp
Vật tư tiêu hao và vật tư cố định khác nhau thế nào?
Vật tư tiêu hao được sử dụng hết hoặc hao mòn nhanh; vật tư cố định có thời gian sử dụng dài và ít thay thế.
Vật tư tiêu hao công nghiệp gồm những gì?
Gồm PPE, dầu mỡ, đá cắt, đá mài, giấy nhám, keo, hóa chất vệ sinh, vật tư khí nén và các vật tư phục vụ sản xuất, bảo trì.
Vật tư tiêu hao MRO là gì?
Là vật tư phục vụ bảo trì, sửa chữa và vận hành (Maintenance, Repair & Operations) trong nhà máy.
Vật tư tiêu hao có cần quản lý tồn kho không?
Có. Quản lý tồn kho giúp tránh thiếu vật tư, giảm tồn kho dư thừa và hạn chế gián đoạn sản xuất.
CO, CQ có cần thiết với vật tư tiêu hao không?
Tùy loại vật tư và yêu cầu của doanh nghiệp. Các sản phẩm có yêu cầu về chất lượng, an toàn hoặc nguồn gốc thường cần CO, CQ.
Làm thế nào để tối ưu chi phí vật tư tiêu hao?
Chuẩn hóa danh mục, kiểm soát định mức, tối ưu tồn kho và tập trung mua hàng từ nhà cung cấp phù hợp.